

Die Zukunft der Bank beginnt dort, wo ihre Silos enden

Markus Abbassi ist Head Digital Assets bei der Banque Richelieu Switzerland (vormals Kaleido Privatbank) und unterrichtet seit mehreren Jahren als Dozent im CCFE – Certified Crypto Finance Expert, wo er Digital Assets als Anlageklasse im Portfoliokontext vermittelt. Gemeinsam mit Ante Plazibat und Sascha Hofer hat er das Buch Digital Asset Services in Banken verfasst, das aufzeigt, wie Banken digitale Vermögenswerte nicht als isoliertes Krypto-Silo, sondern als verbindendes Element zwischen Zahlungsverkehr, Anlagegeschäft und Finanzierung in ein hybrides Geschäftsmodell integrieren können.
Wie Digital Assets Zahlen, Anlegen und Finanzieren verbinden
Wer den Certified Crypto Finance Expert (CCFE) absolviert hat, kennt aus meiner Präsentation Digital Assets als Anlageklasse und ihre Rolle im Portfoliokontext. Für Banken beginnt die strategische Frage jedoch erst danach:
Wie lassen sich digitale Vermögenswerte in das Geschäftsmodell integrieren, ohne ein weiteres Krypto-Silo zu schaffen?
Genau hier setzt das Buch Digital Asset Services in Banken an. Es betrachtet Digital Assets, respektive die dahinter liegende Distributed Ledger Technologie, nicht als neues Silo, sondern als verbindendes Element zwischen den drei Haupttätigkeitsbereichen einer Universalbank: Zahlen, Anlegen und Finanzieren.
Viele Finanzinstitute starten typischerweise mit Handel und Verwahrung. Als Einstieg ist das sinnvoll. Als strategisches Zielbild greift es jedoch zu kurz, wenn Krypto-Angebote dauerhaft losgelöst vom übrigen Bankgeschäft betrieben werden. Dann laufen Custody und Handel über eine neue Infrastruktur, während Zahlungsverkehr, klassische Wertschriften und Kredite in der bestehenden Systemlandschaft verbleiben. Neue Schnittstellen und Workarounds Prozesse wie auch daraus resultierende Workarounds sind die Folge.
Die Bank hat damit kein Silo überwunden. Sie hat lediglich ein neues geschaffen.
Die hybride Bank verbindet klassische und digitale Finanzdienstleistungen in einem integrierten Kunden- und Betriebsmodell. Zahlungsmittel können als Stablecoin oder tokenisierte Einlage abgebildet werden. Aktien, Anleihen und Fondsanteile können als Token ausgegeben, abgewickelt und übertragen werden. Auch Sicherheiten und deren Belehnung lassen sich digital abbilden und verknüpfen.
In einer solchen Infrastruktur kann ein Kunde mit digitalem Geld eine tokenisierte Aktie kaufen und sie als Sicherheit für einen Kredit hinterlegen. Was im traditionellen Banking mehrere getrennte und voneinander unabhängige Prozesse im Zahlungsverkehr, in der Wertschriftenabwicklung und im Kreditgeschäft auslösen würde, wird über eine gemeinsame digitale Infrastruktur koordiniert und grösstenteils automatisiert abgewickelt.
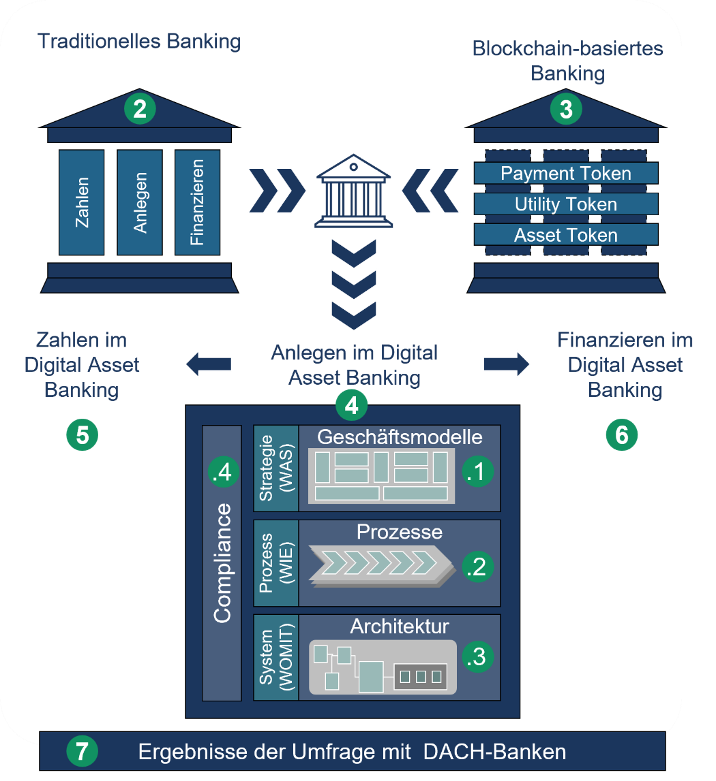
Der eigentliche Mehrwert liegt nicht in einem zusätzlichen Produkt, sondern in der Zusammenführung der bislang eigenständigen und unabgestimmten Prozesse über die angesprochenen Silos hinweg. Zahlungen, Wertpapiertransaktionen und Sicherheitenübertragungen können technisch miteinander verknüpft werden. Daraus folgen kürzere Abwicklungszeiten, geringere Kapitalbindung und ein klareres Bild über Liquidität, Sicherheiten und Risiken.
Ein Digital Asset wird damit nicht nur gehalten oder gehandelt. Es kann transferiert, als Sicherheit eingesetzt, finanziert und in ein umfassenderes Leistungsangebot integriert werden.
Digital Asset Banking ist daher kein reines Technologieprojekt. Es verlangt die Zusammenarbeit von Funktionen wie Asset Management, Zahlungsverkehr, Kreditgeschäft, Treasury, Legal, Compliance, Risk, Operations und IT. Entscheidend sind dabei Fragen wie: Welches Kundenproblem wird gelöst? Was erbringt die Bank selbst, was wird ausgelagert, welche Fähigkeiten müssen intern aufgebaut werden und wie sieht die langfristige Systemarchitektur aus?
Die Bank der Zukunft kann sich als vertrauenswürdiger Orchestrator positionieren. Sie muss dabei nicht jede technologische Komponente selbst entwickeln, sondern geeignete Partner auswählen und daraus ein zuverlässiges und kompetitives Gesamtangebot schaffen. Was jedoch essenziell bleibt, ist das Bereitstellen einer einfachen und sicheren Kundenschnittstelle. Dadurch festigt die Bank ihren One-Stop-Shop-Charakter für alle finanziellen Belange. Neue Ertragsquellen entstehen nebst dem Grundangebot vor allem an den Schnittstellen – etwa zwischen Verwahrung und Staking, Anlage und Finanzierung oder Tokenisierung und Vermögensverwaltung.
Für Absolventinnen und Absolventen des CCFE besteht eine direkte Verbindung zum Buch. Markus Abbassi vermittelt im CCFE seit mehreren Jahren Digital Assets im Portfoliokontext. Das Buch führt diese Perspektive weiter: vom einzelnen Asset und seiner Rolle im Portfolio zur Frage, wie Banken daraus ein integriertes Leistungsangebot und ein tragfähiges Betriebsmodell entwickeln.
Das Autorenteam um Ante Plazibat, Sascha Hofer und Markus Abbassi vereint Erfahrungen aus Bankarchitektur, Produktentwicklung, Portfoliomanagement, Technologie und institutioneller Umsetzung. Diese unterschiedlichen Perspektiven prägen den praxisorientierten Charakter des Buches.
Digital Asset Services in Banken ist deshalb keine Wiederholung des CCFE, sondern dessen institutionelle Fortsetzung. Es verschiebt den Blick vom Asset zum Kundenangebot, von der Portfolioallokation zur Bankeninfrastruktur und vom Krypto-Produkt zur hybriden Bank.
Die entscheidende Frage lautet nicht mehr nur, ob Digital Assets in ein Portfolio gehören. Sie lautet, welche Bankleistungen rund um diese Vermögenswerte künftig entstehen.
Die Zukunft des Bankings ist hybrid. Und sie beginnt dort, wo Zahlen, Anlegen und Finanzieren nicht länger in getrennten Silos gedacht werden.
Du willst tiefer einsteigen? Im CCFE Lehrgang lernst du die Grundlagen und Hintergründe zu Krypto und Blockchain
direkt von Praxisexperten.
0 Comments